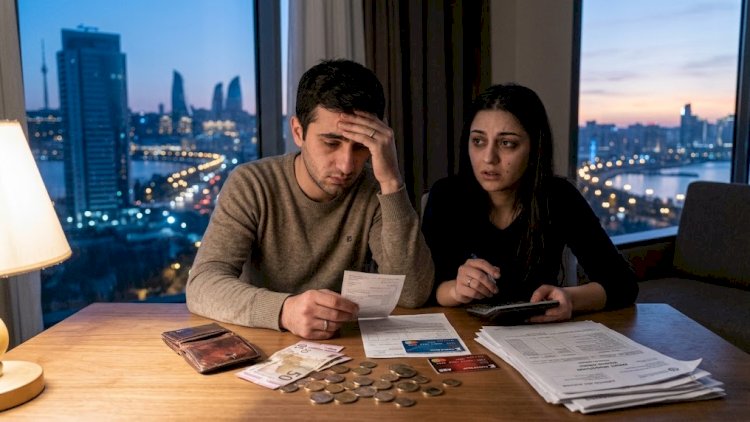
Maaş artır, amma ayın sonu yenə eyni mənzərədir: kart boşalır, hesabda pul qalmır, pul yığmağa isə növbə çatmır. Xüsusilə subay və yeni ailə quran gənclər qazandıqları pulun böyük hissəsini kirayə, ərzaq, yol, kommunal xərclər və gündəlik ehtiyaclara sərf edirlər. Bəzən isə böyük xərclərdən çox, gün ərzində edilən kiçik ödənişlər ayın sonunda ciddi məbləğə çevrilir.
Bəs gənclər maaşlarını necə idarə etməlidir? Pulun hamısını xərcləmədən ayın sonunda müəyyən məbləği kənara qoymaq mümkündürmü?
“Yeni Sabah” xəbər verir ki, iqtisadçıların fikrincə, pul yığa bilməməyin əsas səbəblərindən biri gəlirin azlığından çox, xərclərin əvvəlcədən planlaşdırılmamasıdır. İnsan maaşını aldıqdan sonra qalan pulla qənaət etməyə çalışanda, çox vaxt ayın sonunda heç nə qalmır. Buna görə də qənaət maaşdan sonra deyil, maaş alınan gün başlamalıdır. Marqarita pizza
Məsələn, 1000 manat maaş alan şəxs əvvəlcədən 100-150 manatı yığım üçün ayıra bilər. Əsas məsələ məbləğin böyüklüyü yox, bunun hər ay davamlı edilməsidir. İlk aylarda 50 manat belə kənara qoymaq gələcəkdə maliyyə ehtiyatının yaranmasına kömək edir. Gənclərin diqqət etməli olduğu digər məsələ gündəlik xərclərdir. İşə gedərkən alınan qəhvə, çöldə yemək, çatdırılma sifarişləri, taksi, onlayn alış-veriş və müxtəlif abunəliklər ayrı-ayrılıqda böyük xərc kimi görünməsə də, ay ərzində yüzlərlə manat təşkil edir.
Bunun qarşısını almağın sadə yolu bütün xərcləri bir ay ərzində qeyd etməkdir. Kartdan edilən ödənişlər, nağd xərclər, hətta kiçik məbləğlər də yazılmalıdır. Ayın sonunda insan pulunun əslində hara getdiyini daha aydın görə bilir.
Yeni ailə quran gənclər üçün isə vəziyyət bir qədər fərqlidir. İki nəfərin gəliri olsa belə, ev kirayəsi, ərzaq, kommunal ödənişlər, nəqliyyat və digər xərclər büdcəni ciddi şəkildə azaldır. Buna görə ailə daxilində ümumi büdcə müəyyənləşdirmək və böyük xərcləri əvvəlcədən planlaşdırmaq vacibdir. Mütəxəssislər gözlənilməz xərclər üçün ayrıca ehtiyat fondu yaratmağı da məsləhət görürlər. Məsələn, maaşın müəyyən hissəsi toxunulmaz saxlanıla bilər. Bu pul xəstəlik, işsiz qalma, təcili təmir və digər gözlənilməz vəziyyətlər zamanı istifadə edilə bilər.
Digər vacib qayda isə borclanmağa nəzarət etməkdir. Kredit kartı və taksitlərlə alınan məhsullar aylıq ödənişləri artırdıqca insanın gələcək maaşının bir hissəsini əvvəlcədən xərcləməsinə səbəb olur. Buna görə kredit götürməzdən əvvəl aylıq ödənişin büdcəyə nə qədər təsir edəcəyi hesablanmalıdır.
Gənclər üçün praktik qənaət planı belə olmalıdır:
Maaş daxil olan kimi müəyyən məbləği ayrıca hesaba köçürmək
Bir ay ərzində bütün xərcləri qeyd etmək;
Çöldə yemək və çatdırılma sifarişlərini azaltmaq
Lazımsız taksi və gündəlik kiçik xərclərə limit qoymaq
İstifadə edilməyən ödənişli abunəlikləri dayandırmaq
Böyük alış-verişləri əvvəlcədən planlaşdırmaq
Kredit və taksitlərin sayını azaltmaq
Gözlənilməz xərclər üçün ayrıca ehtiyat yaratmaq
Hər ay müəyyən edilmiş məbləğə toxunmamaq.
Ən əsası isə “ay sonunda nə qalarsa, onu yığaram” prinsipi ilə deyil, əvvəlcə yığım, sonra xərclər prinsipi ilə hərəkət etməkdir. Çünki gəlir nə qədər artsa da, xərclərə nəzarət edilmədikdə maaşın hamısı xərclənir. Pul yığmaq üçün mütləq yüksək maaş almaq lazım deyil. Əsas məsələ gəlirin nə qədər olduğundan çox, həmin gəlirin necə bölüşdürülməsidir. Kiçik məbləğlə başlayan davamlı yığım zamanla həm maliyyə ehtiyatı yaradır, həm də insanı gözlənilməz xərclər qarşısında daha az çətin vəziyyətdə qoyur.
Əsmətxanım Rzazadə
Telegram kanalımız