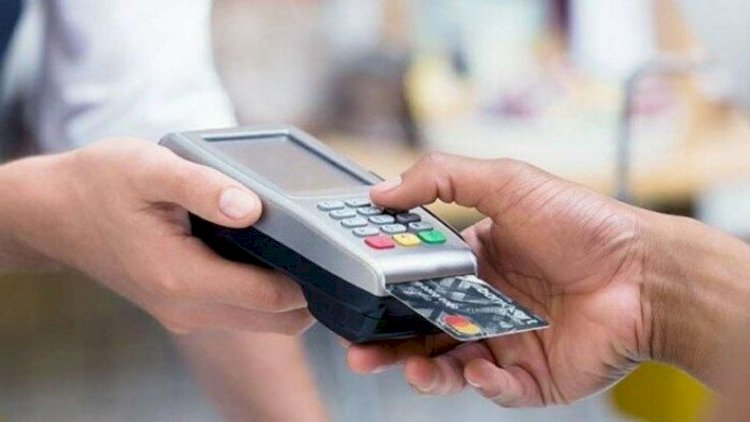
Pərakəndə ticarət və bəzi xidmət sahələrində POS-terminal vasitəsilə aparılan ödənişlərə tətbiq edilən 0,5 əmsal sadələşdirilmiş verginin hesablanmasına şamil edilmir.
Bu barədə "Yeni Sabah"a verilən məlumatda bildirilir ki, Vergi Məcəlləsinin 218.1-1-ci maddəsində nəzərdə tutulan pərakəndə ticarət fəaliyyəti və vergi orqanında uçotda olmayan şəxslərə göstərilən xidmətlər üzrə POS-terminal vasitəsilə nağdsız qaydada aparılan ödənişlərin 0,5 əmsal tətbiq edilməklə nəzərə alınması yalnız ƏDV baxımından vergi tutulan əməliyyatların həcminin müəyyən edilməsi məqsədi daşıyır.
Pərakəndə ticarət və vergi orqanında uçotda olmayan şəxslərə göstərilən xidmətlər üzrə sadələşdirilmiş vergi hesablanarkən isə POS-terminal vasitəsilə aparılan ödənişlər ümumi qaydada, yəni heç bir əmsal tətbiq edilmədən vergitutmaya cəlb olunur. pizza
Məsələn, pərakəndə ticarətlə məşğul olan sadələşdirilmiş vergi ödəyicisinin 2026-cı ilin I rübündə dövriyyəsi 12 min manat olub. Bu məbləğin 3 min manatı POS-terminal vasitəsilə həyata keçirilib.
Bu halda sadələşdirilmiş vergi üzrə vergitutma obyekti müəyyən edilərkən POS-terminal ödənişlərinə 0,5 əmsal tətbiq edilmir. Beləliklə, vergi ödəyicisinin sadələşdirilmiş vergi məbləği 240 manat təşkil edir:
12 000 × 2% = 240 manat.
POS-terminal üzrə 3 min manatlıq dövriyyəyə 0,5 əmsal tətbiq edilərək vergitutma obyektinin 12 min manat deyil, 10 500 manat kimi müəyyənləşdirilməsi düzgün hesab edilmir.
Beləliklə, 0,5 əmsalın tətbiqi yalnız ƏDV qeydiyyatı məqsədləri üçün nəzərdə tutulub və sadələşdirilmiş verginin hesablanmasına şamil edilmir.
Aytac Əliyeva
Telegram kanalımız