Müəssisələrdə malların maya dəyərinin düzgün hesablanması yalnız alış qiymətinin nəzərə alınması ilə məhdudlaşmır. Nəqliyyat, gömrük, sığorta və digər əlavə xərclərin düzgün hesablanmaması ehtiyatların dəyərinin və müəssisənin mənfəət göstəricisinin təhrif olunmasına səbəb ola bilər.
“Yeni Sabah” xəbər verir ki, malların faktiki maya dəyərinin müəyyənləşdirilməsi zamanı onların əldə edilməsi və müəssisənin anbarına çatdırılması ilə birbaşa bağlı olan əlavə məsrəflər də nəzərə alınmalıdır.
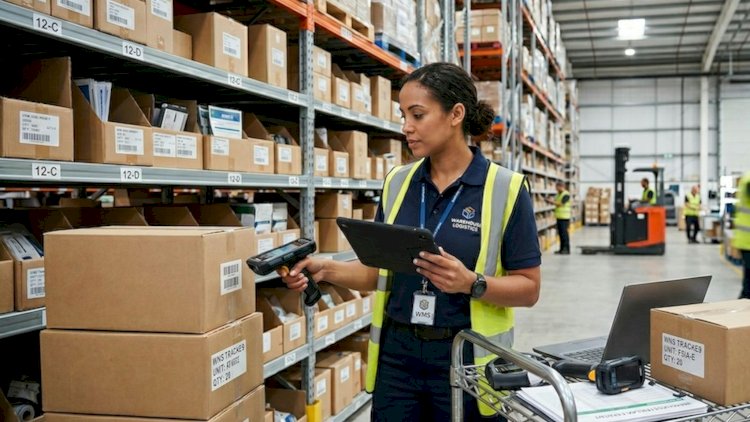
Belə xərclərə nəqliyyat haqqı, gömrük rüsumları, əvəzləşdirilməyən vergilər, sığorta, gömrük rəsmiləşdirilməsi, yükləmə-boşaltma və digər əlaqəli xidmətlər daxildir. Online alış-veriş
Xüsusilə xaricdən mal idxal edən müəssisələr üçün bu məsələ daha böyük əhəmiyyət daşıyır. Belə ki, təchizatçının təqdim etdiyi hesab-fakturada göstərilən alış qiyməti məhsulun müəssisə üçün faktiki dəyərini tam əks etdirməyə bilər. Əlavə xərclər maya dəyərinə daxil edilmədikdə mallar uçotda olduğundan daha aşağı qiymətlə göstərilə, nəticədə satışdan əldə edilən mənfəət isə real göstəricidən yüksək görünə bilər.
Əlavə məsrəflərin mallar arasında bölüşdürülməsi də xüsusi diqqət tələb edir. Çünki bütün məhsullara eyni bölgü metodunun tətbiqi hər zaman düzgün nəticə vermir. Məsələn, eyni yük maşınında həm yüngül, həm də ağır məhsullar daşındıqda nəqliyyat xərcinin yalnız məhsulların sayına görə bölünməsi onların faktiki resurs istehlakını əks etdirməyə bilər.
Bu məqsədlə bir neçə bölüşdürmə metodundan istifadə olunur. Bunlara məhsulların sayına, çəkisinə, həcminə və alış dəyərinə uyğun bölgü, birbaşa aidetmə, eləcə də kombinə edilmiş metod daxildir.
Məsələn, nəqliyyat xərclərinin çəkidən asılı olduğu hallarda onların çəkiyə, sığorta xərclərinin isə məhsulların dəyərinə uyğun bölüşdürülməsi daha məqsədəuyğun hesab edilir. Konkret bir məhsul və ya partiya üçün çəkilən məsrəflər isə birbaşa həmin məhsulun maya dəyərinə aid edilə bilər.
Bununla yanaşı, malların əldə edilməsi və satışa hazır vəziyyətə gətirilməsi ilə birbaşa əlaqəsi olmayan bütün xərclərin avtomatik olaraq maya dəyərinə daxil edilməsi düzgün yanaşma sayılmır. Hər bir məsrəfin yaranma səbəbi, iqtisadi mahiyyəti və məhsulla əlaqəsi ayrıca qiymətləndirilməlidir.
Maya dəyərinə daxil edilən əlavə xərclər müvafiq ilkin sənədlərlə təsdiqlənməli, onların hansı mallara aid olduğu müəyyənləşdirilməli və seçilmiş bölüşdürmə metodunun tətbiqi əsaslandırılmalıdır.
Malların faktiki maya dəyərinin düzgün hesablanması müəssisələrə satış qiymətlərini daha əsaslı müəyyənləşdirməyə, məhsulların rentabelliyini müqayisə etməyə və daha səmərəli alış qərarları qəbul etməyə imkan verir. Beləliklə, əlavə məsrəflərin düzgün uçotu təkcə mühasibat məsələsi deyil, həm də müəssisənin maliyyə nəticələrinin obyektiv qiymətləndirilməsi baxımından mühüm əhəmiyyət daşıyır.
Aytac Əliyeva
Telegram kanalımız